Dólar Oficial
$1.535
Dólar Blue
$1.550
Dólar Tarjeta
$1.995,50
Euro
€1.695,21
Real
R$301,44
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
MEDIDAS DISCIPLINARIAS AGROINDUSTRIALES
Nación sancionó a una firma tucumana por fallas productivas y falencias financieras en su proyecto de limoneros
El Estado nacional aplicó la quita parcial de beneficios fiscales y una multa a la empresa Negrita Sociedad Anónima por no cumplir con la superficie implantada ni con los volúmenes previstos en Burruyacú.
El Gobierno Nacional, a través del Decreto 1146/2026 firmado por el presidente Javier Milei y el ministro de Economía Luis Caputo, dispuso la aplicación de sanciones administrativas y fiscales contra la empresa citrícola tucumana Negrita Sociedad Anónima. La medida oficial determinó el decaimiento parcial de la exención en el Impuesto a las Ganancias, el reintegro proporcional de los tributos no abonados durante los ejercicios 2014 y 2015 con sus correspondientes actualizaciones e intereses, y la imposición de una sanción pecuniaria. El pronunciamiento del Poder Ejecutivo Nacional se fundamentó en la constatación de incumplimientos en los compromisos asumidos por la firma en el marco del Régimen de Promoción No Industrial, tras verificar faltas en la cantidad de hectáreas implantadas, en los volúmenes de producción anuales proyectados y en la presentación en tiempo y forma de las declaraciones juradas obligatorias.
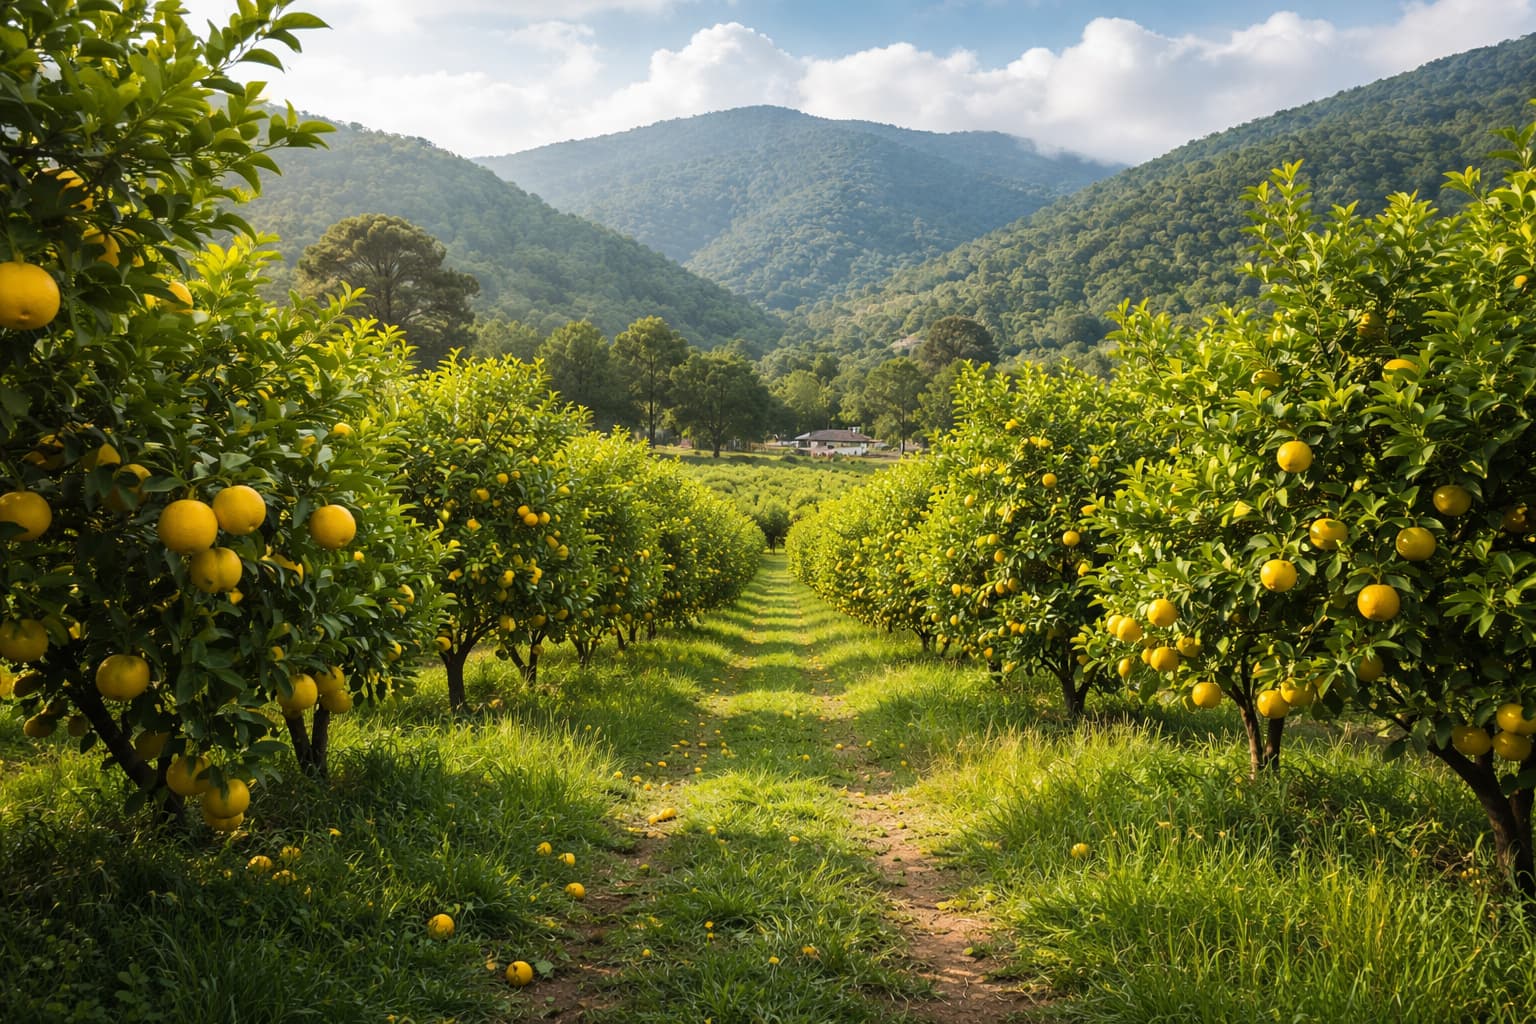
Los antecedentes del caso se remontan a fines de la década de 1990, cuando la firma fue incorporada al esquema de beneficios promocionales establecido por el artículo 36 de la Ley N° 24.764 y el Decreto N° 494/1997, mediante el Anexo IV del Decreto N° 1496/1997 y la Resolución N° 1345/1998 del ex-Ministerio de Economía y Obras y Servicios Públicos. En aquel marco normativo, el proyecto fue aprobado "para la implantación de 100 hectáreas de limoneros bajo riego en un campo ubicado en el Departamento de Burruyacú, el que se concretaría mediante una inversión total comprometida de $800.000, debiendo contar con una dotación de personal mínima de 3 personas en forma permanente y 10 personas en forma temporaria a partir de la puesta en marcha".
Sin embargo, fiscalizaciones posteriores llevadas a cabo por la entonces Administración Federal de Ingresos Públicos (AFIP) y evaluadas por la Dirección Nacional de Incentivos Promocionales de la Subsecretaría de Ingresos Públicos detectaron graves irregularidades en la ejecución del emprendimiento. Los informes técnicos concluyeron que "la firma habría incurrido en presuntos incumplimientos relativos al objeto del proyecto promovido -cantidad de hectáreas implantadas-, a la variable producción anual - períodos comerciales 2014 y 2015- y a la falta de presentación de declaraciones juradas semestrales -períodos 2014 a 2017-, ambos inclusive". En consecuencia, en enero de 2023 la autoridad fiscal ordenó la instrucción del sumario administrativo correspondiente.
Durante la tramitación sumarial, la Instructora asignada otorgó a la firma un plazo de diez días hábiles para ejercer su derecho de defensa y ofrecer pruebas. Frente a la inacción de la compañía tucumana, las actuaciones hicieron constar que "en atención a la incomparecencia de NEGRITA SOCIEDAD ANÓNIMA en el plazo otorgado, pese a encontrarse debidamente notificada, la Instructora Sumariante la declaró rebelde".
En el análisis de los descargos y la documentación vinculada al aspecto productivo, el expediente incorporó actuaciones remitidas por el Ministerio de Economía y Producción de la Provincia de Tucumán respecto del estado de emergencia agropecuaria dictado por sequía en el Departamento de Burruyacú. Al respecto, el relevamiento oficial detalló que "se certificó que NEGRITA SOCIEDAD ANÓNIMA (CUIT 30-69178151-4), propietaria de un predio ubicado en la Localidad Burruyacú se vio afectada por los fenómenos climáticos extraordinarios (déficit hídrico), conforme a la inspección realizada por la Dirección de Agricultura, indicando que la superficie afectada fue de 88.2 hectáreas, con un 50 % de daño".
No obstante, la Dirección Nacional de Incentivos Promocionales y la Instructora Sumariante determinaron que los beneficios de la emergencia climática no justificaron la totalidad del desvío en los compromisos asumidos. Las conclusiones del sumario ratificaron que la empresa "en el período analizado -2014 y 2015-, no cumplió con el compromiso asumido en el objeto del proyecto promovido -cantidad de hectáreas implantadas- ni con el compromiso asumido respecto de la producción oportunamente proyectada en los períodos analizados, ello aun teniendo en cuenta el Certificado de Emergencia Agropecuario antes referenciado, atento que tal como lo indicara el área técnica, el daño allí estimado fue de un 50 % de la producción". A ello se sumó la irregularidad en la rendición documental, constatándose que las declaraciones juradas de 2014 y 2015 se entregaron fuera de término, sin que conste la presentación de las correspondientes al segundo semestre de 2015 y a los períodos 2016 y 2017.
Penalidades
En virtud de la graduación del nivel de infracción, el artículo 1° del Decreto 1146/2026 dispuso imponer a la firma "el decaimiento parcial de la exención en el Impuesto a las Ganancias y el reintegro parcial de los tributos no abonados con motivo de la promoción acordada con más los intereses respectivos y la actualización de la Ley N° 11.683... en el porcentaje de incumplimiento que se detectó en cada ejercicio, siendo del 42,86 % para el año 2014 y del 29,91 % para el año 2015, conforme lo establecido en el artículo 15 de Ley N° 22.021".
Asimismo, el artículo 2° determinó la sanción económica directa fijando "el pago de una multa de $36.000, según lo dispuesto en el artículo 17 de la Ley N° 22.021", cifra calculada como el equivalente al 4,5% del monto de inversión proyectado originalmente. El decreto establece un plazo perentorio de diez días hábiles para abonar la multa ante la Subsecretaría de Administración y Normalización Patrimonial del Ministerio de Economía, advirtiendo que el acto administrativo constituye título ejecutivo suficiente para iniciar el cobro mediante procedimiento de ejecución fiscal en caso de mora.