Dólar Oficial
$1.530
Dólar Blue
$1.555
Dólar Tarjeta
$1.989
Euro
€1.744,18
Real
R$293,37
Azúcar Tucumán · 50kg
$36.810
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.072
Bioetanol de maíz ($/L)
982.976
JURISPRUDENCIA
Un fallo de la Corte de la Nación enfocado en Córdoba reabre el debate sobre el TEM que se cobra en Tucumán
El máximo tribunal del país volvió a fijar límites para el cobro de tasas municipales, en una causa iniciada en la ciudad de Córdoba. El pronunciamiento no invalida el tributo vigente en la Capital tucumana, pero reafirma criterios que tienen antecedentes judiciales en nuestra provincia.
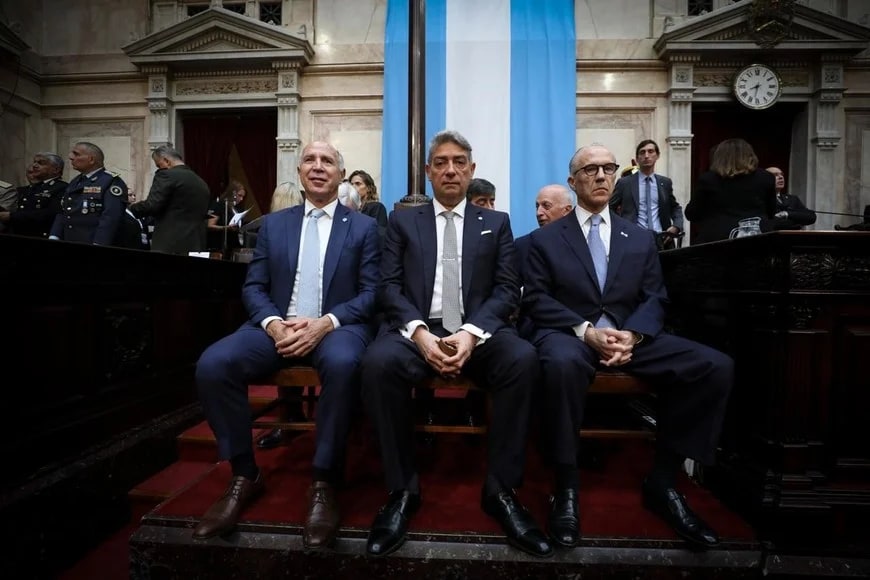
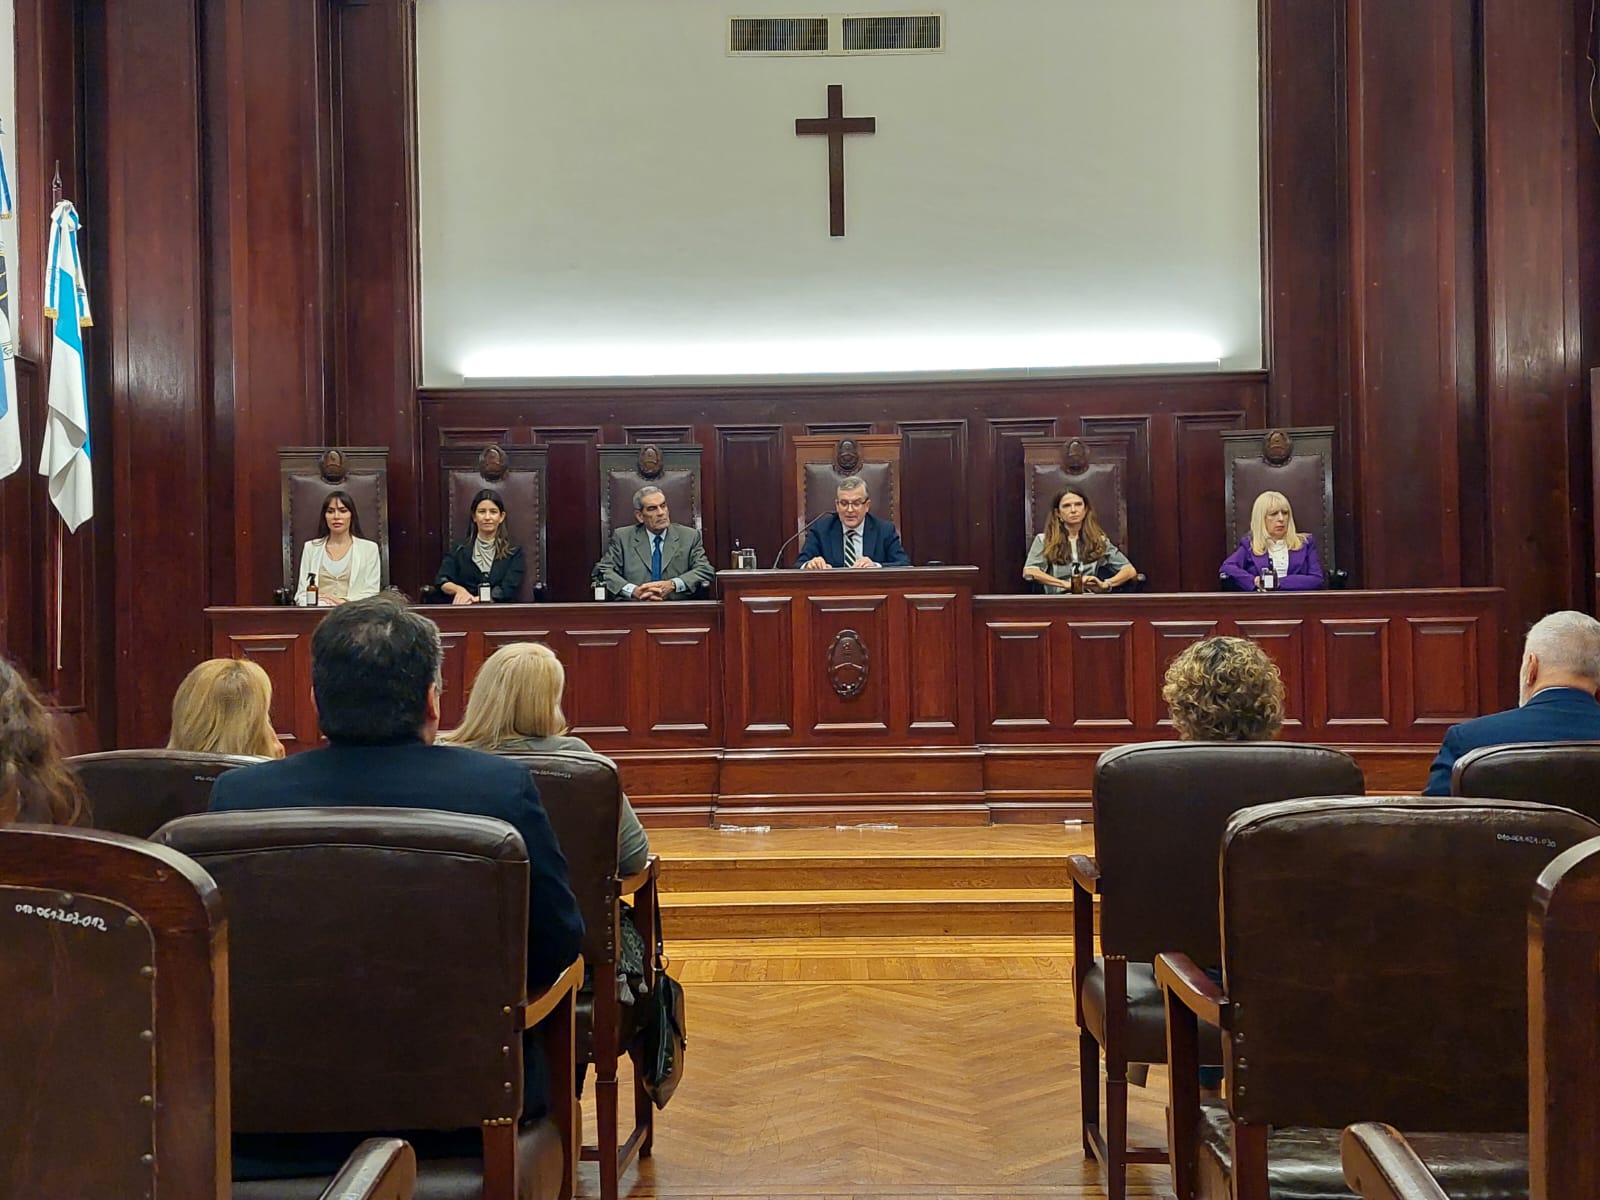
Un nuevo fallo de la Corte Suprema de Justicia de la Nación volvió a fijar límites a la potestad de los municipios para cobrar tasas y reabrió una discusión que tiene antecedentes directos en Tucumán, donde continúa vigente el Tributo Económico Municipal (TEM) que alcanza a comerciantes, empresas y prestadores de servicios de San Miguel de Tucumán.
La sentencia fue dictada este jueves en una causa iniciada por Banco Galicia contra la Municipalidad de Córdoba. El máximo tribunal revocó un fallo de la Justicia cordobesa que había avalado el cobro de la denominada “Contribución que incide sobre la actividad Comercial, Industrial y de Servicios”.
La Corte reafirmó un principio central: un municipio no puede encubrir un impuesto bajo la denominación de tasa. Para exigir esta última debe identificar concretamente qué servicio justifica el cobro, demostrar que efectivamente fue organizado y puesto a disposición del contribuyente y establecer una relación razonable entre la prestación y el monto exigido.
El pronunciamiento adquiere particular interés en Tucumán porque en la Capital se encuentra plenamente vigente el TEM, uno de los principales tributos que deben afrontar quienes desarrollan actividades económicas dentro de la jurisdicción municipal.
Según la normativa actualmente aplicada por la Dirección de Ingresos Municipales (DIM), están alcanzadas las personas físicas o jurídicas que desarrollen actividades comerciales, industriales, de servicios o cualquier otra actividad a título oneroso y posean locales o fuente de renta dentro de San Miguel de Tucumán.
Durante 2026, los contribuyentes del TEM continúan obligados a presentar declaraciones juradas mensuales y una categorización anual, con alícuotas, importes fijos y mínimos establecidos por la Ordenanza Tarifaria vigente.
¿El fallo de la Corte pone en discusión al TEM?
La sentencia no declara inválido al TEM de San Miguel de Tucumán ni produce automáticamente su inconstitucionalidad, ya que la Corte resolvió un caso concreto referido a una contribución de la Municipalidad de Córdoba.
Sin embargo, vuelve a colocar en primer plano los límites constitucionales que tienen los municipios al momento de diseñar sus recursos tributarios y la diferencia entre tasa e impuesto.
El actual artículo 131 del Código Tributario Municipal de San Miguel de Tucumán establece que, “para el cumplimiento de los fines propios del Municipio”, se grava mediante el TEM el ejercicio de actividades comerciales, industriales, de servicios y cualquier otra realizada a título oneroso, siempre que exista un local o fuente de renta en la jurisdicción.
Ese diseño presenta una diferencia que deberá tenerse en cuenta al comparar ambos casos: el TEM actualmente se encuentra definido por la normativa tucumana como un “tributo” y no exclusivamente como una tasa que retribuye un servicio municipal determinado.
Por eso, el interrogante jurídico no pasa solamente por establecer si el Municipio presta un servicio individualizado a cada comercio o empresa, sino también por determinar hasta dónde alcanza la potestad tributaria reconocida a los municipios tucumanos por la Constitución provincial y cómo se compatibiliza con las restricciones constitucionales y el régimen de coparticipación federal.
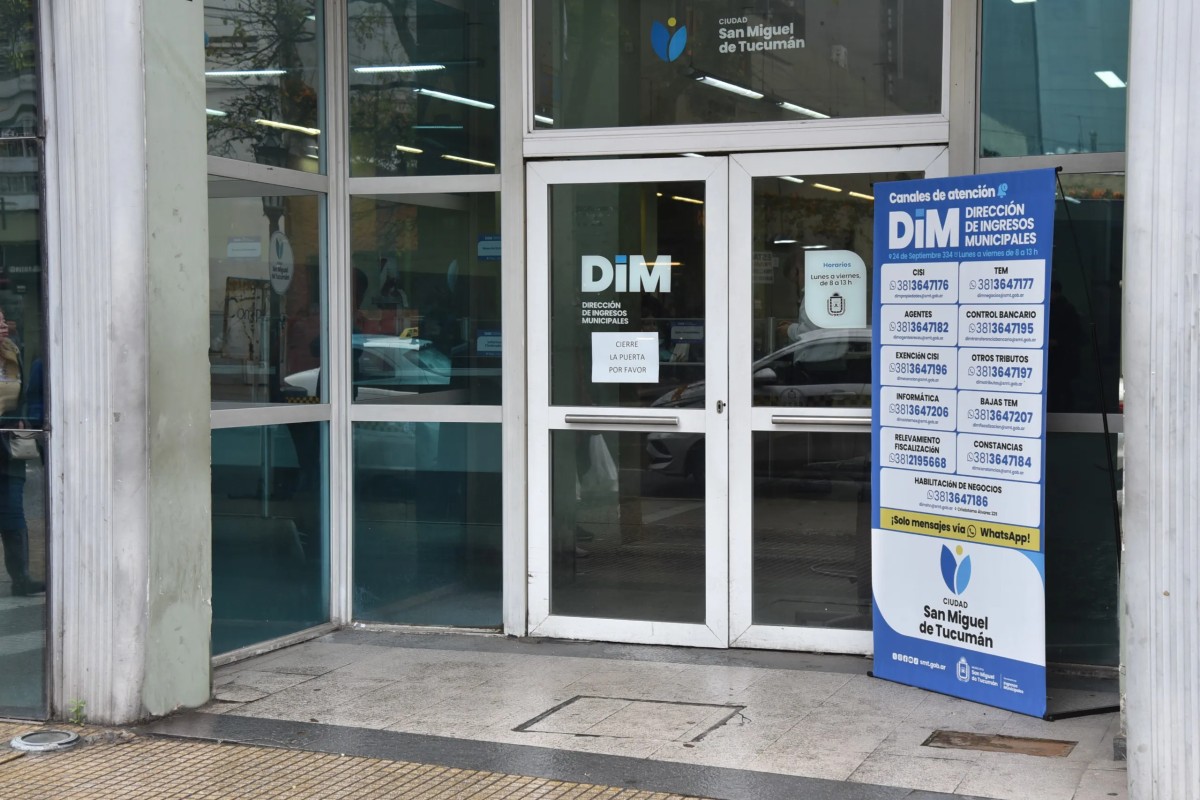
Un antecedente de la Corte nació en Tucumán
La discusión está lejos de ser nueva para San Miguel de Tucumán. Uno de los precedentes históricos de la Corte Suprema sobre tasas municipales surgió precisamente de un litigio contra la Municipalidad de la Capital.
En “Compañía Química S.A. contra Municipalidad de Tucumán”, resuelto en 1989, una empresa cuestionó un tributo municipal que gravaba actividades comerciales, industriales y de servicios.
La Corte estableció entonces una doctrina que mantuvo en pronunciamientos posteriores: una tasa requiere una actividad estatal concreta, efectiva e individualizada respecto del contribuyente. No alcanza con mencionar genéricamente servicios municipales que benefician al conjunto de la población para justificar el cobro.
Ese criterio resulta especialmente significativo frente al nuevo pronunciamiento porque, más de tres décadas después, la Corte vuelve sobre una pregunta similar: cuándo una obligación impuesta por un municipio constituye verdaderamente una tasa y cuándo, por sus características, funciona en los hechos como un impuesto.
El sistema tributario de la Capital fue modificado con el paso de los años y el actual TEM también generó controversias judiciales.
Distintos contribuyentes plantearon ante la Justicia tucumana cuestionamientos vinculados con su constitucionalidad, determinación, retenciones y mecanismos de percepción. Los tribunales provinciales, sin embargo, no establecieron de manera general la invalidez del TEM, que continúa vigente y siendo percibido por la Municipalidad.
El tributo mantiene plena actualidad. La Dirección de Ingresos Municipales estableció para 2026 el régimen de categorización de los contribuyentes y determinó que quienes no hubieran realizado ese trámite quedarían encuadrados de oficio en la última categoría asignada, sin quedar impedidos de continuar presentando sus declaraciones juradas mensuales.
Las tres condiciones que fijó la Corte
En el nuevo fallo, el presidente de la Corte, Horacio Rosatti, estableció tres parámetros que deben respetarse cuando un municipio pretende cobrar una tasa.
En primer lugar, la norma debe contener una definición clara y precisa del hecho imponible e identificar los servicios o actividades municipales que justifican el cobro.
En segundo término, esos servicios deben estar efectivamente organizados y puestos a disposición del contribuyente. De lo contrario, sostuvo la Corte, el cobro carecería de causa y podría afectar el derecho de propiedad.
Finalmente, debe existir una adecuada cuantificación del tributo, para lo cual pueden ponderarse, entre otros elementos, el costo global de la actividad municipal y la capacidad contributiva de quien debe pagarlo.
Los jueces Carlos Rosenkrantz y Ricardo Lorenzetti coincidieron en revocar el fallo cordobés y también cuestionaron que se trasladara al contribuyente la carga de demostrar que el servicio municipal no había sido prestado.
La sentencia, por lo tanto, no elimina ni suspende el TEM que actualmente cobra la Municipalidad de San Miguel de Tucumán. Pero sí vuelve a poner sobre la mesa una discusión que la Capital conoce desde hace décadas: cuáles son los límites de la potestad tributaria municipal y cuándo un gravamen local puede terminar funcionando como un impuesto bajo otra denominación.

Más de politica