Dólar Oficial
$1.535
Dólar Blue
$1.560
Dólar Tarjeta
$1.995,50
Euro
€1.745,37
Real
R$293,03
Azúcar Tucumán · 50kg
$36.810
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.072
Bioetanol de maíz ($/L)
982.976
CONTROL PREVENTIVO DEL GASTO
El Tribunal de Cuentas advirtió por “registros contables precarios” en las 93 comunas rurales
El informe sobre la Cuenta de Inversión 2025 advirtió deficiencias en el sistema contable de las comunas rurales, aunque el 99,10% de sus estados bimestrales había sido rendido. El TC también formuló salvedades en organismos provinciales y una opinión adversa sobre la gestión financiera consolidada.
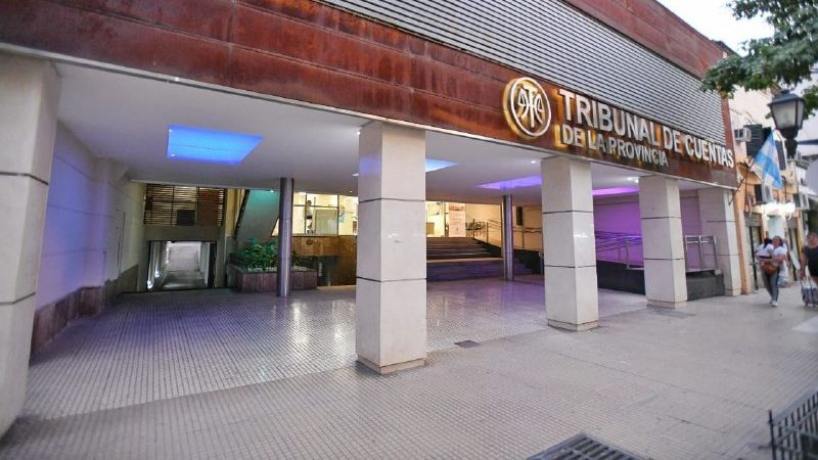
El Tribunal de Cuentas de Tucumán (TC) puso el foco en la situación contable de las 93 comunas rurales de la provincia, al advertir que llevan sus movimientos y operaciones mediante “registros contables precarios” y que carecen de un sistema que permita obtener información “confiable, precisa y oportuna”.
La observación forma parte del extenso análisis realizado por el organismo sobre la Cuenta de Inversión correspondiente al ejercicio 2025, que también dejó reparos en distintas áreas del Estado provincial y una opinión adversa sobre el Informe de Gestión Financiera Consolidada del Sector Público.
El TC aprobó la rendición de cuentas del Poder Ejecutivo tras examinar la ejecución de los recursos y gastos provinciales y formuló una serie de observaciones y recomendaciones al Poder Ejecutivo y a los organismos responsables de la administración financiera del Estado.
Las conclusiones quedaron plasmadas en el Acuerdo Nº 3482, fechado el 11 de septiembre y publicado este miércoles 16 de septiembre en el Boletín Oficial. El expediente, al que Tendencia de Noticias tuvo acceso, comprende la Cuenta de Inversión confeccionada por la Contaduría General de la Provincia, que había sido presentada ante el organismo de control el 29 de mayo, dentro del plazo establecido por la legislación.
El informe constituye un paso previo a la intervención de la Legislatura, que tiene la atribución constitucional de aprobar o desechar las cuentas de inversión remitidas anualmente por el Poder Ejecutivo. El Tribunal, por su parte, debe estudiar sus aspectos legales y contables e informar al Poder Legislativo.
La advertencia sobre las comunas rurales
Uno de los capítulos destacados del informe está dedicado al control de las 93 comunas rurales. Allí, el Tribunal llamó la atención sobre las condiciones en las que se lleva adelante su administración contable. Se trata de una observación recurrente del organismo, que a través de distintas actuaciones viene marcando y sancionando a los responsables de las delegaciones comunales por no cumplir en tiempo y forma con rendiciones de cuentas de gastos públicos.
“Las comunas rurales llevan sus movimientos y/u operaciones en registros contables precarios, sin tener un sistema contable que permita obtener información confiable, precisa y oportuna”, señala el Acuerdo.
Frente a esta situación, el organismo consideró necesario advertir a la Contaduría General de la Provincia, en su carácter de órgano rector del sistema de contabilidad del Sector Público Provincial, sobre la necesidad de aplicar estrictamente los artículos 102 y siguientes de la Ley de Administración Financiera.
El documento agrega que las comunas rurales no cuentan con los respectivos créditos presupuestarios asignados para la correcta ejecución de sus recursos, con los límites legales pertinentes. El informe vincula esta situación con la suspensión de la aplicación de las normas referidas al Presupuesto de Recursos y Gastos de las comunas mientras permanece vigente el Presupuesto provincial 2025.
El Tribunal analizó en total 558 estados contables bimestrales correspondientes a las 93 comunas rurales. De ese universo, 553 —el 99,10%— habían sido rendidos ante el organismo de control; dos, equivalentes al 0,36%, se encontraban en poder de las comunas, mientras que otros tres —el 0,54%— estaban en poder de la Secretaría de Estado de Municipios y Comunas.
Los dos balances señalados como incumplidos correspondían a la comuna rural de Los Pérez y estaban vinculados con el quinto y sexto bimestre de 2025. El propio informe aclara, sin embargo, que habían sido presentados ante la Secretaría de Estado de Municipios y Comunas dentro de los plazos previstos por la Ley 7.350 y que posteriormente fueron devueltos a la comuna para su regularización.
La situación derivó además en una recomendación expresa incluida en la parte resolutiva del Acuerdo, que lleva las firmas del presidente del TC, Miguel Chaibén Terraf, y de los vocales Sergio Díaz Ricci y Marcelo Vidal: el Tribunal pidió a la Contaduría General que, como órgano rector, avance en la “implementación del Sistema de Contabilidad a todo el Sector Público y en particular a las Comunas Rurales”.
Superávit y nivel de ejecución
Más allá de esas observaciones, la Cuenta de Inversión exhibió un resultado financiero positivo durante 2025. Según los datos analizados, los recursos totales alcanzaron los $4.793.658,90 millones, mientras que los gastos totalizaron $4.772.413,11 millones, lo que determinó un superávit financiero de $21.245,79 millones.
A su vez, los recursos corrientes sumaron $4.718.814,48 millones y los gastos corrientes fueron de $4.578.365,15 millones, con un resultado económico —ahorro— de $140.449,33 millones. El Tribunal calculó que ese ahorro representó un 2,98%, al resultar los recursos corrientes superiores a los gastos corrientes.
La cuenta de capital, en cambio, presentó un resultado negativo de $119.203,54 millones, debido a que los recursos de capital fueron de $74.844,42 millones frente a gastos por $194.047,96 millones. Al combinar ese resultado con el ahorro corriente quedó una diferencia positiva de $21.245,79 millones, por lo que el informe concluyó que “no fue necesario recurrir al financiamiento para afrontar la totalidad de la inversión del período”.
En materia presupuestaria, sobre un crédito vigente de $4.633.600,35 millones, los gastos ordenados a pagar alcanzaron los $4.269.930,82 millones, equivalente a una ejecución del 92,15%. Del lado de los recursos, la recaudación efectiva fue de $4.274.218,16 millones, un 92,24% de lo previsto.
Un pasivo provincial de $715.826 millones
Otro de los puntos centrales del documento es el nivel del pasivo. Al 31 de diciembre de 2025, el Tribunal consignó un Pasivo Provincial de $715.826,64 millones.
La cifra estaba integrada, entre otros conceptos, por $180.372,22 millones correspondientes al stock de deuda pública provincial, un saldo acreedor de $208.811,17 millones en una cuenta corriente del Banco Macro y $302.712,58 millones en órdenes de pago no canceladas al cierre del ejercicio. También se contabilizaron $3.298,67 millones de intereses de deuda pública a pagar, $20.063,70 millones de fondos de terceros y $568,30 millones correspondientes a otras cargas fiscales.
El informe señaló, además, que la cuenta correspondiente a “pasivos diferidos” —cheques diferidos— tenía un saldo de $26.678,92 millones. La Contaduría General no había considerado durante el ejercicio ese saldo como parte del stock de deuda, aunque sí fue contemplado en la Cuenta de Inversión 2025.
A partir del examen realizado, el organismo recomendó a la Contaduría evaluar la exposición de la totalidad de los conceptos previstos por la Ley de Administración Financiera en materia de deuda pública.
Opinión adversa sobre la gestión financiera consolidada
Otro de los pronunciamientos de peso aparece al analizar el Informe sobre la Gestión Financiera Consolidada del Sector Público Provincial.
El Tribunal determinó que ese informe no incluye a los organismos descentralizados que no consolidan, las comunas rurales ni las empresas y sociedades del Estado, por lo que consideró que no se cumplió con lo dispuesto por el artículo 109 inciso 5 de la Ley de Administración Financiera.
Además, señaló que existen cuentas bancarias pertenecientes a organismos centralizados y descentralizados que no están incorporadas al sistema SAFyC y que, en consecuencia, tampoco fueron consideradas al elaborar el informe financiero.
“Por lo antes expuesto, se emite una opinión adversa respecto del Informe de la Gestión Financiera Consolidada del Sector Público Provincial”, concluyó el organismo.
La opinión adversa no alcanza, sin embargo, a toda la ejecución presupuestaria. Las distintas delegaciones fiscales se pronunciaron sobre la razonabilidad de la ejecución presupuestaria al 31 de diciembre de 2025 en materia de recursos y gastos, aunque incorporaron una serie de salvedades consideradas relevantes.
Observaciones en distintas áreas
El informe enumera situaciones detectadas durante la auditoría en diferentes reparticiones. En el Ministerio de Gobierno y Justicia, por ejemplo, señaló que ingresos correspondientes a dos normas diferentes —la Ley provincial 8.365 de Defensa del Consumidor y la Ley nacional 19.511 de Metrología Legal— ingresaban mediante un mismo código de recursos, pese a que la legislación establece que deben registrarse separadamente.
También observó órdenes de pago correspondientes a subsidios a personas jurídicas que fueron emitidas a nombre del organismo y no de los beneficiarios.
Entre los organismos descentralizados, la auditoría dejó observaciones sobre la Caja Popular de Ahorros, el Instituto de Previsión y Seguridad Social de Tucumán (IPSST), el Departamento Producción de Institutos Penales, la Dirección Provincial de Vialidad y la Dirección de Recursos Hídricos, entre otros.
En el caso del IPSST, el Tribunal consignó que su Estado del Tesoro mostraba un activo corriente inferior al pasivo corriente, con un saldo negativo de $6.626,24 millones, y observó dificultades para controlar movimientos entre cuentas bancarias debido a que el libro Mayor no permite vincular determinadas transferencias con las operaciones que aparecen en los extractos bancarios.
En relación con la Caja Popular de Ahorros, el documento consigna además una cuestión relevante: su Estado de Resultados correspondiente al período anual finalizado el 30 de junio de 2025 arrojó una pérdida de $21.672,87 millones, frente a una pérdida de $8.791,47 millones en el ejercicio anterior. Debido, entre otras cuestiones, a que la fecha de cierre de sus estados contables difiere de la de la Administración Provincial, la Delegación Fiscal consideró que existía una limitación significativa y se abstuvo de emitir opinión sobre los Estados Contables del ejercicio.
Las recomendaciones del Tribunal
Tras el análisis, el Tribunal de Cuentas aprobó el informe producido sobre la Cuenta de Inversión 2025 y dispuso remitirlo al Poder Ejecutivo para su posterior elevación a la Legislatura. Al mismo tiempo, recomendó al Gobierno adoptar las medidas necesarias para regularizar las situaciones observadas.
Entre otros puntos, pidió mejorar la registración integral de recursos y gastos; adecuar los códigos correspondientes a fondos nacionales; completar los estados contables de la Caja Popular y del Departamento Producción de Institutos Penales; implementar el sistema de contabilidad en todo el sector público —con una mención específica a las comunas rurales—; y exponer la totalidad de los conceptos que integran la deuda pública provincial.
También recomendó incorporar al Informe de Gestión Financiera Consolidada a los organismos descentralizados que no consolidan y a las empresas y sociedades del Estado, además de regularizar los anticipos pendientes de rendición al cierre del ejercicio.
Finalmente, el organismo dejó expresamente establecido que la eventual aprobación, expresa o tácita, de la Cuenta de Inversión no inhibe el ejercicio de su jurisdicción y competencia sobre aquellas situaciones que recibieron opiniones adversas, favorables con salvedades o respecto de las cuales los auditores se abstuvieron de emitir opinión.
En esa línea, dio intervención a su Asesoría Jurídica para determinar cuáles de los temas detectados ya son materia de comprobaciones sumarias o juicios de responsabilidad y cuáles constituyen situaciones nuevas, además de establecer el trámite que deberá darse a las opiniones adversas, con salvedades y a las abstenciones de opinión.


Más de politica