Dólar Oficial
$1.530
Dólar Blue
$1.545
Dólar Tarjeta
$1.989
Euro
€1.759,92
Real
R$296,77
Azúcar Tucumán · 50kg
$36.810
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.072
Bioetanol de maíz ($/L)
982.976
RECLAMO TRIBUTARIO
“Están metiendo la mano en la bolsa de la recaudación”: la dura acusación de los laboratorios farmacéuticos a la Municipalidad por el TEM
La cámara de laboratorios farmacéuticos y su representante legal rechazaron la aplicación del Tributo Económico Municipal a empresas sin asentamiento físico en San Miguel de Tucumán y alertaron que el gravamen actúa como un impuesto ilegal a las ventas que distorsiona la coparticipación federal y amenaza con ser trasladado al valor final de los medicamentos.
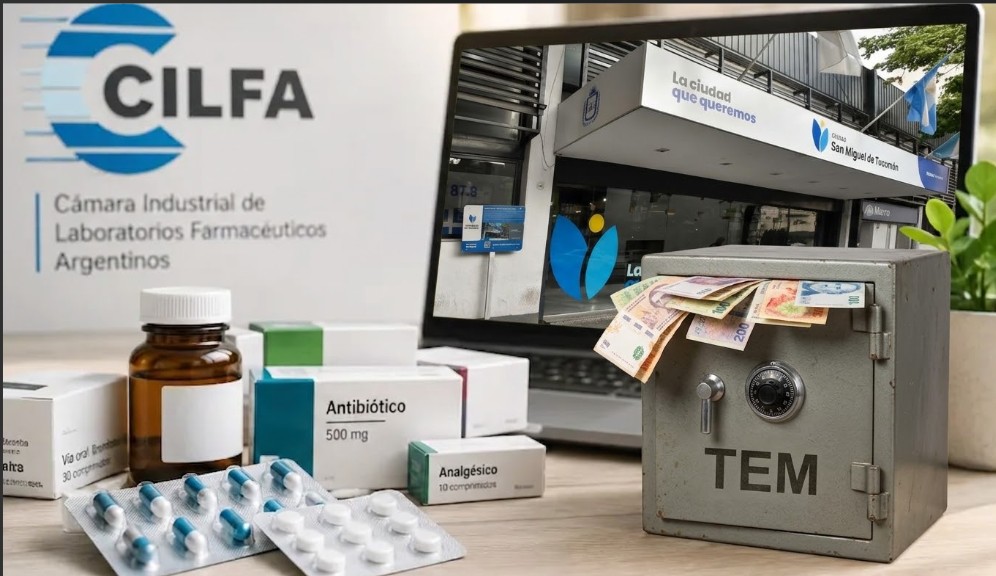
La controversia entre la industria farmacéutica y el fisco de San Miguel de Tucumán por la aplicación del Tributo Económico Municipal (TEM) alcanzó una escala de alta tensión institucional y económica. La Cámara Industrial de Laboratorios Farmacéuticos Argentinos (CILFA) y su cuerpo de asesores legales expresaron un enérgico rechazo a las acciones de cobro impulsadas por la gestión municipal contra empresas que no poseen locales ni inmuebles radicados en la ciudad. La entidad empresaria advirtió que este esquema no opera como una tasa retributiva por prestaciones municipales reales, sino como un impuesto no autorizado sobre las ventas brutas que contraviene la Ley de Coparticipación Federal de Impuestos y amenaza con trasladarse directamente al precio final de los medicamentos que consumen los tucumanos.
Esta avanzada fiscal, que ya se materializó en intimaciones y determinaciones tributarias millonarias dictadas por la gestión de la intendenta Rossana Chahla contra firmas emblemáticas del sector, fue calificada como inconstitucional y contraria a la jurisprudencia de la Corte Suprema de Justicia de la Nación, que el añlo pasado objetó fallos de los tribunales locales que avalaban exigencias similares en la provincia.
La entidad que representa a los laboratorios farmacéuticos de capital nacional salió al cruce de la pretensión del municipio capitalino de percibir el TEM sobre la facturación de empresas que carecen de locales habilitados o presencia física en la jurisdicción. El tributo, que rige en San Miguel de Tucumán desde 2010 contemplando formalmente el gravamen a la fuente de renta con o sin inmueble, se aplicaba históricamente solo a quienes contaban con un establecimiento comercial en la ciudad. Sin embargo, la reciente embestida recaudatoria incluyó reclamos retroactivos y determinaciones de deuda a las compañías del sector farmacéutico.
Desde CILFA remarcaron que el TEM funciona en la práctica como un impuesto sobre los ingresos brutos municipales al tomar como base de cálculo un porcentaje del total de las ventas, colisionando con los límites fijados por la Ley N.° 23.548 de Coparticipación Federal. La cámara enfatizó que las tasas municipales deben responder obligatoriamente a un servicio estatal concreto y efectivamente prestado al contribuyente, condición ausente en el diseño del TEM. Asimismo, el organismo empresarial subrayó que este cobro a empresas sin local físico resulta excepcional en la Argentina, no aplicándose en distritos de Buenos Aires, Córdoba o Santa Fe ni en la inmensa mayoría de los 2.300 municipios del país.
Al fundamentar el rechazo, CILFA alertó sobre las severas consecuencias sociales de la medida: “Esta insólita pretensión recaudatoria de la Municipalidad de Tucumán impacta directamente sobre los precios de los medicamentos en esa jurisdicción”. Frente a esta situación, la cámara empresaria exhortó a la administración municipal a revertir la política fiscal: “Instamos a las autoridades a revisar la medida a efectos de no generar mayores costos a la población de Tucumán en el acceso a los medicamentos”.
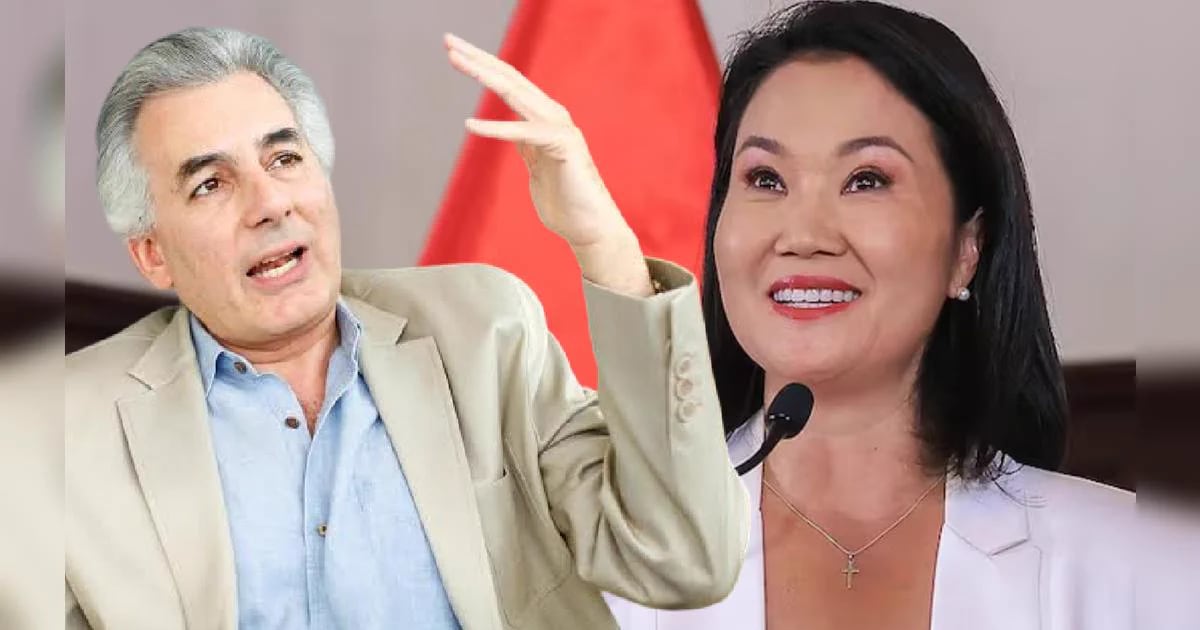
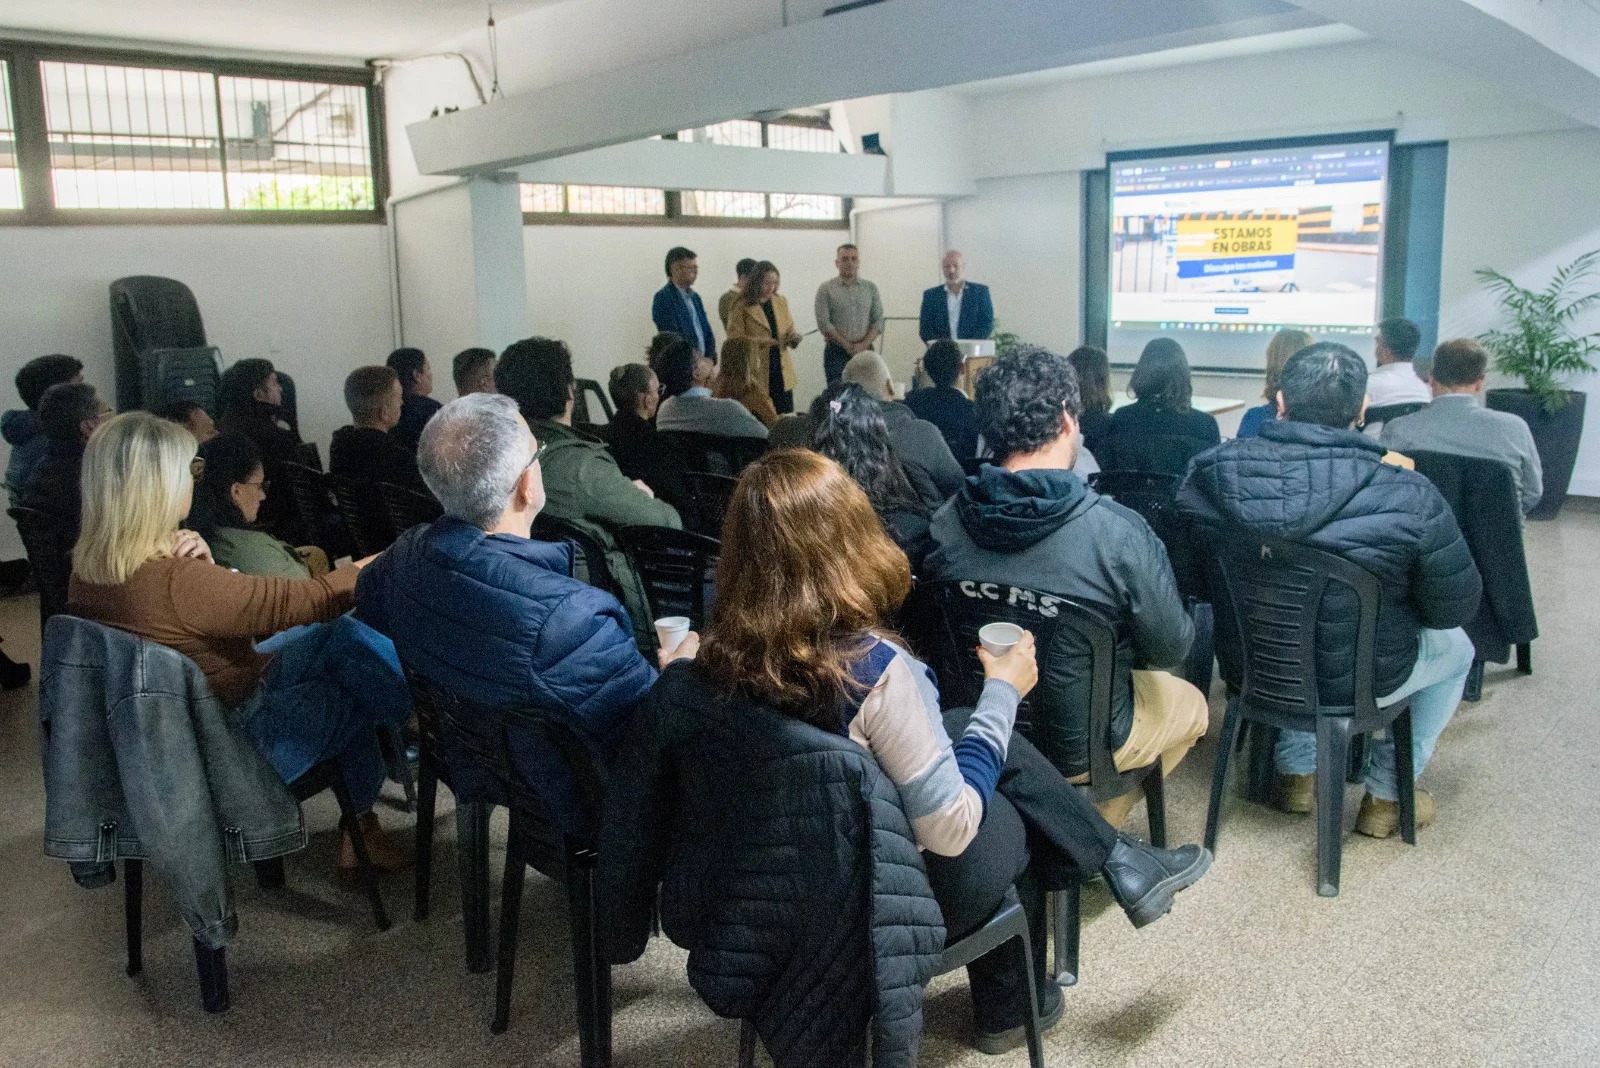
En concordancia con el pronunciamiento institucional, el representante legal de CILFA, Álvaro Luna Requena (imagen inferior) detalló la génesis del conflicto administrativo y judicial. Al respecto, el letrado explicó: “Hace un tiempo que de manera muy agresiva están intentando aplicar este tributo a compañías, a particulares que no tienen ninguna presencia física en el municipio y esto ha tocado recientemente al sector de laboratorios que están en este momento en una disputa judicial importante, porque, en verdad, el propio municipio en sus reclamos reconoce que, a diferencia de lo que uno en el imaginario colectivo asocia con los municipios el cobro de tasas, el municipio dice abiertamente que lo que pretende cobrar es un impuesto, un impuesto sobre la venta”, señaló en declaraciones al Ocho TV.
Consultado sobre la posibilidad concreta de que el costo impositivo se traslade a las farmacias y mostradores, Luna Requena confirmó la gravedad de la situación para la salud pública: “Por supuesto. Eso es la gravedad... los afectados acá son varios, las empresas que lo pagan, probablemente los ciudadanos tucumanos que evidentemente van a terminar pagando los medicamentos más caros que en otras provincias”.
Los reclamos millonarios de la gestión municipal a Roemmers y Elea Phoenix
La política de fiscalización intensiva implementada por la gestión de la intendenta Rossana Chahla se plasmó en severos decretos de determinación de deuda contra laboratorios de primera línea. Como lo informara en su momento Tendencia de Noticias, a través del Decreto N.° 0198/SIM/2026, el Ejecutivo municipal ratificó un cargo tributario y una sanción pecuniaria contra la firmaLaboratorios Roemmers S.A.I.C.F. por un monto total de $880.984.901,24. El importe consolidado por el municipio comprende $440,4 millones por omisión en el pago del TEM entre enero de 2021 y junio de 2025, junto a una multa de idéntica cifra ($440,4 millones). Pese a que la defensa del laboratorio alegó que el TEM configura un tributo análogo a los Ingresos Brutos provinciales que vulnera la Ley de Coparticipación Federal, la Fiscalía Municipal desestimó la apelación sosteniendo que la empresa mantiene una "presencia económica relevante" y una captación sistemática de la demanda local que habilita el cobro aun sin establecimiento físico.
De manera análoga, este medio también informó que la Intendencia suscribió el Decreto N.° 0251/SIM/2026 relativo a la firma Laboratorio Elea Phoenix S.A., al confirmar una deuda por el período de enero de 2021 a julio de 2025 ascendente a $347.815.220,97 más intereses. La compañía farmacéutica impugnó la sanción argumentando que la distribución de sus productos es efectuada por una operadora logística externa (Disprofarma S.A.) y cuestionó la validez del reclamo por su sustancial analogía con impuestos coparticipables. Aunque la administración de Chahla confirmó el cargo tributario de fondo al considerar vinculantes las declaraciones del Convenio Multilateral, debió hacer lugar parcialmente al recurso de la empresa en el rubro punitivo, al declarar prescripta la acción para aplicar multas sobre los períodos fiscales comprendidos entre enero de 2021 y marzo de 2024.
Al analizar la naturaleza de las potestades fiscales, Luna Requena sostuvo que el planteo municipal atenta directamente contra la arquitectura institucional del país. El abogado precisó que los municipios son autónomas pero no soberanos, estando sujetos a las normas constitucionales de coordinación tributaria. En ese marco, expuso el mecanismo contable por el cual la percepción del TEM municipal despoja de recursos coparticipables a la Nación y a todas las provincias argentinas: “Cuando una empresa paga, vamos a poner un número redondo para que todos entendamos, $100 de TEM, eso lo saca de sus ganancias. Por lo tanto, cuando va a pagar después el Impuesto a las Ganancias, paga menores ganancias. En términos directos, son $35 menos de Impuesto a las Ganancias que paga. Toda esa menor recaudación de impuesto a las ganancias no es del Estado nacional, eso va a la llamada bolsa de coparticipación federal. Entonces, quienes se ven afectados por el TEM no es la empresa, no es solamente el ciudadano tucumano, sino el Estado nacional, todas las provincias e incluyendo la provincia de Tucumán y todos los 2.300 municipios argentinos que participan de esa recaudación. Entonces, en verdad, la Municipalidad de Tucumán está metiendo las manos en el bolsillo no solo de las compañías, sino que está metiendo la mano en la bolsa de la recaudación”.
El especialista en derecho tributario advirtió que San Miguel de Tucumán pretende arrogarse una potestad recaudadora inexistente en el resto del territorio nacional:
“La municipalidad cree haber descubierto como una pólvora tributaria como si pudiera cobrar... esto es como un impuesto municipal a la venta. Si pudieran hacer esto los municipios, imagínense la voracidad fiscal que tienen los municipios bonaerenses, cordobeses, misioneros. Si esto lo pudieran hacer, ya lo estarían haciendo hace 20, 30 años. Ningún municipio del país cobra un impuesto a la venta, salvo San Miguel de Tucumán”.
Para ejemplificar la distorsión del sistema, Luna Requena recurrió a una analogía sobre la convivencia comunitaria y la ruptura de los acuerdos federales: “Esto es como un vecino que se cuelga de la luz del edificio. Claro, él ahorra, pero todos los demás agentes del sistema lo pagan. Y acá quiero señalar que la Corte Nacional en muchas sentencias ha dicho que nuestro sistema se funda en el principio de buena fe y de lealtad federal, lo que está haciendo San Miguel de Tucumán es exactamente esto. Está violando el principio de lealtad federal, apropiándose de fondos que no le corresponden”.
El letrado concluyó advirtiendo que la expansión de esta práctica por parte de las administraciones locales conduciría a la parálisis y destrucción del régimen de coparticipación federal.
El antecedente de la Corte Suprema Nacional en el caso REFINOR
La impugnación judicial impulsada por los laboratorios se respalda en un fallo determinante dictado por la Corte Suprema de Justicia de la Nación en junio de 2025. En la causa "Refinería del Norte S.A. (REFINOR) c/ Municipalidad de Banda del Río Salí", el Máximo Tribunal de la República revocó las sentencias de la Cámara en lo Contencioso Administrativo y de la Corte Suprema de Tucumán que pretendían convalidar un tributo municipal de idéntica matriz al TEM.
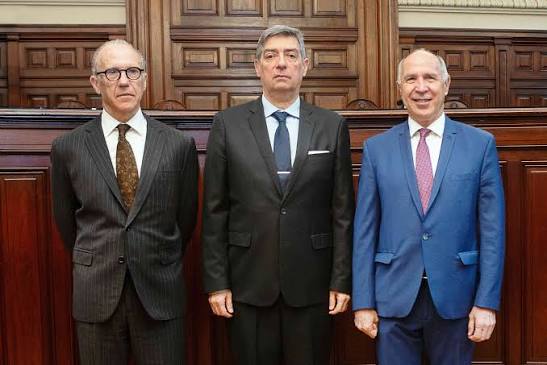
En dicho proceso, REFINOR demandó la inconstitucionalidad de la norma tributaria municipal por colisionar con la Ley de Coparticipación Federal (Ley 23.548) y la Ley de Impuesto a los Combustibles (Ley 23.966). Mientras los tribunales provinciales argüían que la autonomía municipal habilitaba a crear gravámenes salvo que se acreditara una confiscatoriedad efectiva, el Máximo Tribunal nacional —con las firmas de los magistrados Horacio Rosatti, Ricardo Lorenzetti y Carlos Rosenkrantz— determinó de forma categórica que la autonomía municipal reconoce límites precisos en las leyes convenio de coordinación fiscal. El fallo de la Corte Suprema de la Nación estableció que ningún estamento gubernamental puede competir o lesionar económicamente a otro, obligando a los municipios a armonizar sus tributos con los esquemas provincial y federal. Asimismo, descalificó el razonamiento de la justicia tucumana al aclarar que la denominación de "tasa" o "tributo" es irrelevante si en los hechos se verifica una superposición con impuestos nacionales o provinciales coparticipados.
Al analizar la trascendencia de esta sentencia para el conflicto con los laboratorios, el Luna Requena criticó la postura histórica de los tribunales tucumanos y remarcó la plena vigencia de la controversia: “Es curiosa esa jurisprudencia de la Corte de Tucumán porque efectivamente lo ha avalado pasando por alto que la propia Constitución de Tucumán establece que la autonomía municipal está limitada por las reglas federales de coordinación. La Corte Nacional tomó cartas en el asunto el año pasado y en muy duros términos revocó el criterio de la Corte de Tucumán en la causa Refinerías del Norte. En la sentencia de la Corte Nacional dice que la Corte Tucumana comete groseros defectos lógicos de razonamiento, con lo cual la cuestión está definitivamente no cerrada, sino abierta y el poder judicial tucumano no tiene la última palabra, sino que la tiene la Corte Nacional”.
En esa misma línea, el letrado concluyó cuestionando que el Poder Judicial provincial haya mantenido resoluciones favorables a las arcas municipales, al definir la doctrina local previa como “a todas luces aberrante e insostenible desde el punto de vista jurídico”.

Más de tendencias