Dólar Oficial
$1.535
Dólar Blue
$1.550
Dólar Tarjeta
$1.995,50
Euro
€1.740,92
Real
R$294,42
Azúcar Tucumán · 50kg
$36.810
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.072
Bioetanol de maíz ($/L)
982.976
FINANZAS FAMILIARES EN CRISIS
Con tasa del 35% y plazo a 36 meses: promueven un acuerdo financiero con Banco Macro para cancelar deudas en Tucumán
El proyecto del legislador Alberto Olea (PJ) propone reestructurar pasivos personales con plazos previsibles y tasas subsidiadas, en un contexto regional marcado por altos índices de morosidad y un estancamiento del crédito formal.
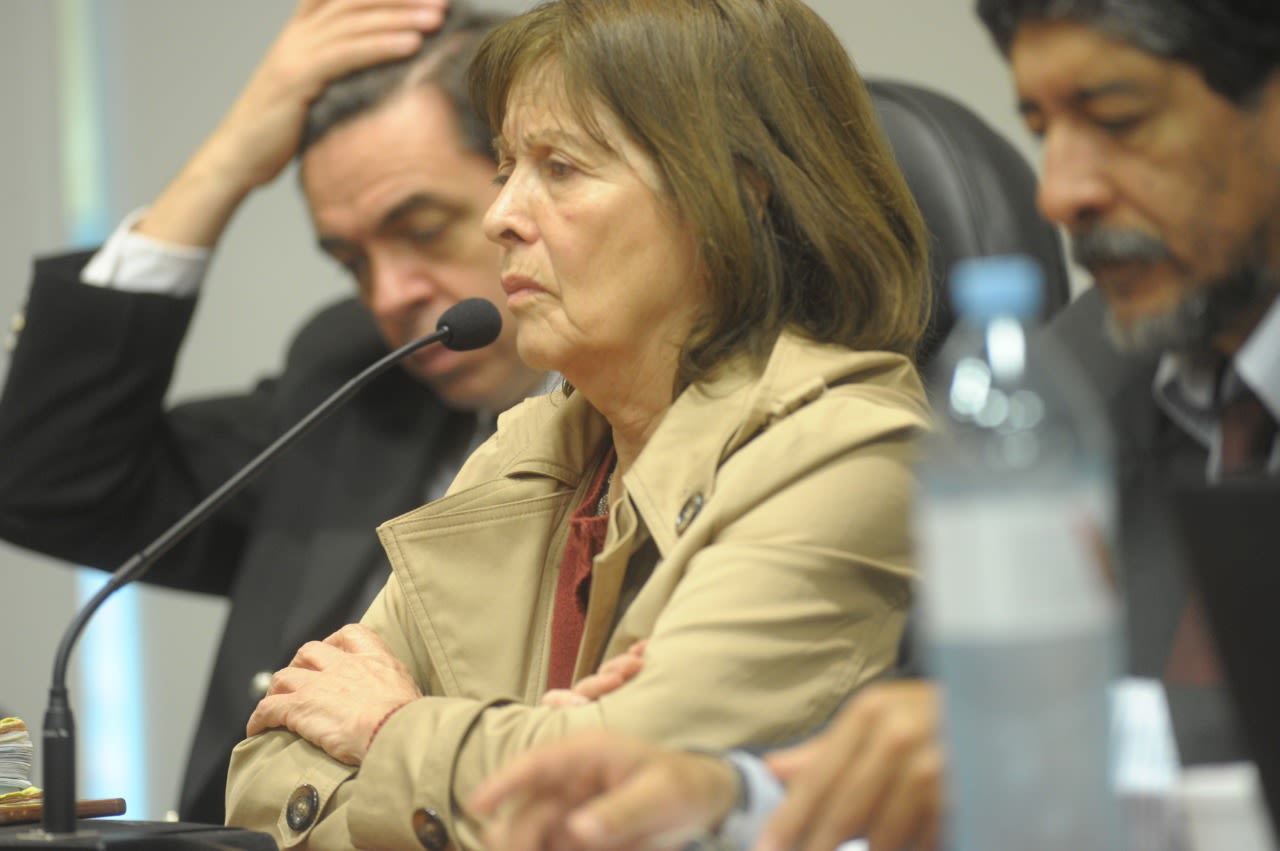
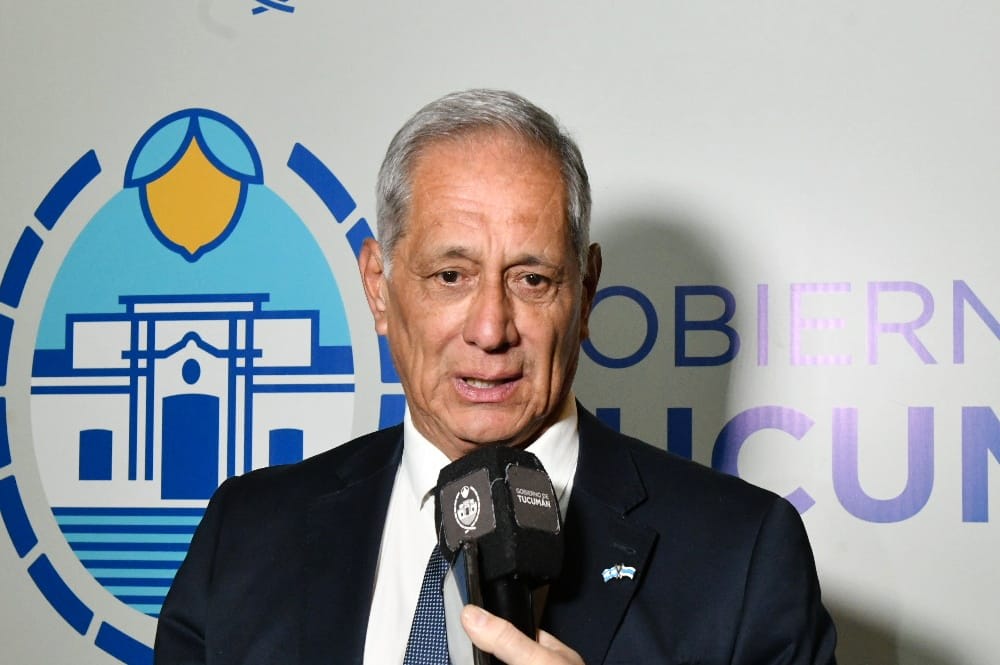
El legislador peronista Alberto Olea (foto inferior) presentó en la Cámara provincial un proyecto de ley para crear el "Programa Tucumán de Alivio y Desendeudamiento Personal", una iniciativa que busca mitigar el impacto de las obligaciones financieras sobre los hogares mediante la reestructuración de pasivos y la sustitución de deudas de alto costo. La propuesta surge impulsada por la necesidad de evitar que el pago de créditos comprometa la cobertura de necesidades primarias como alimentación, vivienda y salud, en un contexto local donde más de 400 de cada 1.000 tucumanos registran deudas personales. En el sector bancario y las entidades fintech se observa con atención la evolución de la denominada mora temprana o atrasos menores a 90 días, cuyos indicadores comenzaron a descender gradualmente tras alcanzar un pico a finales de 2025; sin embargo, los analistas financieros advierten que esta contracción en la morosidad y el achicamiento del stock en situación 2 responde en gran medida a la parálisis del crédito formal, un escenario que dejó al margen del sistema a miles de clientes y redujo la exposición general al financiamiento. Ante esta coyuntura, el proyecto prevé la firma de un convenio prioritario con el Banco Macro para unificar deudas con tasas preferenciales y plazos previsibles.
En Tucumán, el escenario crediticio refleja tensiones estructurales donde más del 40% de los tucumanos sostiene deudas de carácter personal, de acuerdo a un relevamiento de la consultora Analytica, donde se evidencia que la morosidad no depende necesariamente de la magnitud del monto adeudado, sino de la capacidad de pago de los hogares, los salarios promedio y el nivel de informalidad laboral.
Esta realidad socioeconómica constituye el eje central de los fundamentos presentados por Olea para justificar el marco regulatorio. En el texto de la iniciativa, el parlamentario señala que "el endeudamiento de las familias constituye actualmente una problemática que excede el ámbito estrictamente financiero. Cuando una persona debe destinar una proporción excesiva de sus ingresos al pago de tarjetas de crédito, préstamos personales y otras obligaciones financieras, el endeudamiento comienza a afectar su capacidad para afrontar necesidades esenciales como alimentación, vivienda, salud, educación, transporte y servicios básicos". Asimismo, los fundamentos subrayan la urgencia de intervenir institucionalmente al advertir que "ninguna familia debería verse obligada a elegir entre pagar sus deudas y garantizar su alimentación, vivienda, salud, educación y demás necesidades esenciales, por esto considero la necesidad también de la prevención orientada a promover herramientas de educación financiera y consumo responsable".
En sus aspectos normativos, el proyecto define que una persona se encuentra en sobreendeudamiento cuando las cuotas de sus obligaciones financieras representen más del 30% de sus ingresos brutos mensuales. El programa se estructurará a través de cuatro componentes esenciales: una línea de crédito específica, acciones de prevención y educación financiera, asistencia integral gratuita a los consumidores sobreendeudados y mecanismos de negociación directa con los acreedores.
El mecanismo central de la iniciativa faculta al Poder Ejecutivo Provincial a celebrar un acuerdo prioritario con el Banco Macro S.A., en su condición de agente financiero de la provincia, extensible a otras entidades que deseen adherir. El artículo octavo determina que se faculta al Ejecutivo a celebrar "un convenio específico destinado a instrumentar la Línea Tucumán de Desendeudamiento", el cual deberá ofrecer una Tasa Nominal Anual preferencial de hasta el 35% y plazos de devolución de hasta 36 meses. El diseño financiero procura que la cuota resultante no supere el 25% de los ingresos netos disponibles del beneficiario y permita consolidar múltiples deudas en una única obligación.
Sobre la relación con el sector bancario, los fundamentos de la norma aclaran: "La Provincia no pretende, mediante esta ley, imponer unilateralmente a una entidad financiera privada condiciones que correspondan a la regulación del sistema financiero nacional. Por el contrario, se faculta al Poder Ejecutivo a negociar y celebrar los instrumentos necesarios con Banco Macro S.A., respetando en todo momento las competencias del Banco Central de la República Argentina y la normativa financiera y de defensa del consumidor vigente".
Contexto y pautas del proyecto
Los análisis sobre el sistema financiero elaborados por firmas como Econviews señalan que el monto adeudado por persona dejó de crecer en términos reales y el volumen de deudores en situación de pre-mora comenzó a reducirse. No obstante, los especialistas aclaran que un stock más chico en esa categoría no representa automáticamente una mejora genuina, sino que refleja un mercado crediticio estancado en el que hay menos personas con acceso a financiamiento formal. Esta dinámica termina desplazando a los sectores de menores ingresos hacia circuitos informales de crédito con costos financieros elevados, agravando el cuadro de vulnerabilidad de las familias sobreendeudadas.
La cobertura del programa, elaborado por el parlamentario justicialista, abarca a trabajadores en relación de dependencia públicos y privados, empleados municipales, monotributistas, autónomos, jubilados, pensionados y cuentapropistas con residencia en Tucumán, siempre que sus ingresos no superen el equivalente a 10 salarios mínimos vitales y móviles. Las deudas comprendidas corresponden a saldos de tarjetas de crédito, préstamos personales, refinanciaciones y créditos de consumo contraídos con anterioridad al 30 de agosto de 2026, quedando excluidos los créditos hipotecarios, prendarios, deudas tributarias, multas penales y deudas alimentarias.
En lo relativo a cómo se efectuará el pago de las deudas, la norma detalla que se "propone una línea de crédito mediante la transferencia directa de los fondos a las entidades acreedoras". Asimismo, el texto ratifica la afectación específica de la operación al señalar que "la línea tendrá carácter específico y su destino será exclusivamente la cancelación de obligaciones financieras preexistentes comprendidas en el programa".
En cuanto a si la persona adjudicataria recibirá dinero de forma directa, el articulado de la iniciativa aclara de manera explícita que no habrá desembolso de fondos en efectivo ni giros a las cuentas personales del usuario, con el objetivo de impedir que el crédito se desvíe hacia nuevos gastos. Al respecto, Olea estipula que de este modo "el beneficiario no recibirá dinero para efectuar nuevos consumos, sino que los fondos serán destinados directamente a cancelar esas obligaciones". Mediante este procedimiento de cancelación directa entre entidades financieras, la propuesta busca asegurar la reducción real del nivel de endeudamiento de los hogares tucumanos sin generar liquidez para consumos adicionales.
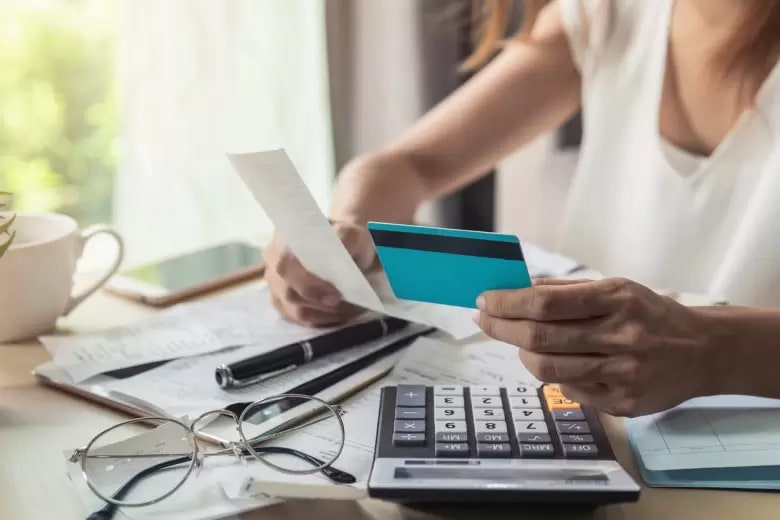
Para garantizar el acompañamiento técnico, se dispone la creación de la Oficina Tucumana de Protección y Alivio Financiero al Consumidor Sobreendeudado, un organismo gratuito integrado por profesionales del Derecho, Ciencias Económicas y Trabajo Social encargado de revisar contratos, detectar posibles cláusulas abusivas y elaborar informes técnicos de sobreendeudamiento.
Frente a la bola de nieve generada por el pago mínimo permanente de las tarjetas de crédito y las tasas punitorias que terminan expulsando a miles de tucumanos hacia circuitos informales de crédito, la iniciativa busca devolver liquidez al consumo familiar sin fomentar nuevos pasivos. En el cierre de la fundamentación, el legislador sintetiza el espíritu del proyecto expresando: "Esta iniciativa no pretende incentivar el consumo financiado ni promover un nuevo ciclo de endeudamiento. Por el contrario, busca ordenar deudas existentes, reducir el peso financiero sobre los hogares, recuperar capacidad de pago y prevenir la exclusión financiera y social".

Más de tendencias